
[সংক্ষিপ্তিসার — গ্রান্ট এখানে আবওয়াব-ই-কাসিমখানি-র প্রেক্ষাপট ও প্রকৃতি বিশ্লেষণ করেছেন। আলিবর্দির মৃত্যুর পর সিরাজ-উদ-দৌলার স্বৈরাচার ও মীর জাফরের দুর্বল শাসন — কোনোটিই রাজস্ব বৃদ্ধিতে ভূমিকা রাখেনি। ১৭৬০ সালে কাসিম আলী খানের [মীর কাশিম] তিন বছরের সুবাদারি শাসনামলে তাঁর নামে প্রবর্তিত বিপুল অতিরিক্ত কর (কেফায়ত) আনুষ্ঠানিকভাবে খালসা শরীফায় জমা হয়। গ্রান্ট বলছেন এর কৃতিত্ব কাসিম আলীর আর্থিক দক্ষতা বা নিঃস্বার্থপরতা নয় — এই ব্যবস্থার ভিত্তি স্থাপিত হয়েছিল সম্রাট আকবরের ব্যবস্থায় — যেখানে ভূমির একমাত্র মালিক হিসেবে সম্রাটের প্রাপ্য বার্ষিক ফসলের অংশ স্থায়ীভাবে নির্ধারণ করা হয়েছিল। এটা করা হয়েছিল হস্তবুদ বা ভূমি পরিমাপের মাধ্যমে মূল্যায়নের ভিত্তিতে। পরের বছরগুলোয় একই প্রক্রিয়ায় বারবার সংশোধন হয় — চূড়ান্ত লক্ষ্য ছিল বাস্তবসম্মত ও আদর্শ প্রশাসনিক মানদণ্ড অর্জন করা। গ্রান্টের বক্তব্য মীর কাসিম ও তাঁর পূর্ববর্তী অধিকাংশ মুসলমান শাসক আর্থিক ব্যবস্থাপনার প্রাথমিক জ্ঞানটুকুও রাখতেন না; তাঁদের মধ্যে আপেক্ষিক সততা বা ন্যায়পরায়ণতার আভাসও পাওয়া যায়নি। এর সঙ্গে গ্রান্ট বলছেন এর অর্থ এই নয় যে তাঁদের সাধারণ বুদ্ধিমত্তা বা স্বাভাবিক প্রতিভার অভাব ছিল। বরং — জ্ঞান-বিজ্ঞানের চর্চায় অগ্রসর ও আলোকিত বিশ্বের বাসিন্দা হিসেবে শিক্ষা ও বিবেচনার যে উন্নত সুযোগ বর্তমান যুগের মানুষের রয়েছে, তার তুলনায় মীর কাসিম বা তাঁর পূর্বসূরিদের রাজনৈতিক বিচক্ষণতার অভাবের জন্য বিশেষভাবে দোষারোপ করা ন্যায়সংগত নয়। মুঘল সাম্রাজ্যের ন্যায়ভিত্তিক ও সুষম শাসনব্যবস্থার মূল চেতনা বজায় রাখার পরিবর্তে তাঁরা সেগুলোকে অনেকাংশে অকার্যকর হতে দিয়েছেন। এরপর গ্রান্ট, ফারসি শব্দ হস্ত-ও-বুদ (যার অর্থ যা আছে ও যা ছিল) থেকে উদ্ভূত কেফায়েত হস্তবুদ (৯ম আবওয়াব) আলোচনা করছেন। এটি রাজস্বের প্রাচীন ও বর্তমান উৎপাদনশীল উৎসের আইনি তদন্ত ও মূল্যায়নের ফলে পাওয়া অতিরিক্ত আয়। মূলত বীরভূম ও দিনাজপুর — দুটো বড় জমিদারিতে সীমাবদ্ধ ছিল।]
আবওয়াব-ই-কাসিমখানি।
আলিবর্দির মৃত্যুর পর সিরাজউদ্দৌলার দীর্ঘদিনের স্বৈরাচার এবং পরবর্তীতে ইংরেজদের সহায়তায় মসনদে আসীন মীর জাফরের দুর্বল শাসন — কোনোটিই সরকারি রাজস্ব বৃদ্ধিতে ভূমিকা রাখেনি। ১৭৬০ থেকে মীর মোহাম্মদ কাসিম আলী খানের তিন বছরের শক্তিশালী অথচ সম্পূর্ণ পরনির্ভরশীল সুবাদারি শাসনামলে তাঁর নামে প্রবর্তিত বিপুল অতিরিক্ত কর বা কেফায়ত (অতিরিক্ত মুনাফা) আনুষ্ঠানিকভাবে খালসা শরিফা বা রাজকোষে জমা হয়েছিল — এর কৃতিত্ব তাঁর আর্থিক দক্ষতা বা নিঃস্বার্থপরতা নয়। বরং রাষ্ট্রের জন্য অর্জিত এই আঞ্চলিক বা ভূ-সম্পত্তিগত সুবিধার ভিত্তি স্থাপিত হয়েছিল সম্রাট আকবরের বিখ্যাত সব ব্যবস্থায়; যেখানে ভূমির একমাত্র মালিক হিসেবে সম্রাটের প্রাপ্য বার্ষিক ফসলের অংশ স্থায়ীভাবে নির্ধারণ করা হয়েছিল হস্তবুদ বা ভূমি পরিমাপের মাধ্যমে মূল্যায়নের ভিত্তিতে, যেখানে বার্ষিক আয়ের পূর্ববর্তী ও বর্তমান উৎসের তুলনামূলক চিত্র বিবেচনা করা হতো। পরের বছরগুলোয় একই ধরনের নির্ধারিত প্রক্রিয়ায় তা বারবার সংশোধন হতো, চূড়ান্ত লক্ষ্য ছিল বাস্তবসম্মত ও আদর্শ প্রশাসনিক মানদণ্ড অর্জন। এই মানদণ্ডের উদ্দেশ্য দেশের ও জনগণের সামর্থ্য অনুযায়ী ন্যায্য ও মধ্যম মানের কর নির্ধারণ এবং একই সাথে প্রতিষ্ঠিত সরকারের সকল বৈধ প্রয়োজনে তা যেন যথেষ্ট হয় তা নিশ্চিত করা। এর ফলে পরবর্তী প্রশাসনগুলোর জন্য কেবল সাধারণ বুদ্ধিমত্তা, ন্যূনতম সততা কিংবা অর্পিত দায়িত্ব পালনে স্বার্থসংশ্লিষ্ট বিশ্বস্ততার পরিচয় দেওয়ার সুযোগই অবশিষ্ট থাকত; কারণ প্রজাদের থেকে আইনসম্মতভাবে আদায়করা করের শেষ কড়িটিও রাজকোষে জমা করার পর, আদায়যোগ্য সর্বোচ্চ ও উপযুক্ত মাত্রায় রাজকীয় রাজস্ব বৃদ্ধি করা হয়ে গিয়েছিল। [২৮৬]
বস্তুত, মীর কাসিম এবং তাঁর পূর্ববর্তী অধিকাংশ মুসলমান শাসকই আর্থিক ব্যবস্থাপনার প্রাথমিক জ্ঞানটুকুও রাখতেন না বলে মনে হয়; এমনকি স্বৈরতান্ত্রিক শাসনে রাজস্ব তদারককারীদের মধ্যে যে ধরনের আপেক্ষিক সততা বা ন্যায়পরায়ণতার দাবি দেখা যায়, তাঁদের ক্ষেত্রে তার কোনো আভাসও পাওয়া যায়নি। তবে এর অর্থ এই নয় যে, ভারতীয় প্রশাসনের অত্যন্ত সরল, সহজ অথচ গুরুত্বপূর্ণ এই বিভাগ পরিচালনায় প্রয়োজনীয় সাধারণ বুদ্ধিমত্তা বা স্বাভাবিক প্রতিভার অভাব ছিল। জ্ঞান-বিজ্ঞানের চর্চায় অগ্রসর ও আলোকিত বিশ্বের বাসিন্দা হিসেবে শিক্ষা ও বিবেচনার যে উন্নত সুযোগ বর্তমান যুগের মানুষের রয়েছে, তার তুলনায় মীর কাসিম বা তাঁর পূর্বসূরিদের রাজনৈতিক বিচক্ষণতার অভাবের জন্য বিশেষভাবে দোষারোপ করাটা ন্যায়সংগত হবে না। মুঘল সাম্রাজ্যের সেই ন্যায়ভিত্তিক ও সুষম শাসনব্যবস্থার মূল চেতনা ও উৎকর্ষ অনুধাবন করে তা বজায় রাখার পরিবর্তে তাঁরা সেগুলোকে অনেকাংশে অকার্যকর হতে দিয়েছেন; কিংবা প্রতিষ্ঠিত নাগরিক অধিকার ও আকস্মিক বিপুল পরিমাণ নগদ অর্থ বা মুদ্রার প্রবাহের প্রকৃতি সম্পর্কে পূর্ণাঙ্গ ধারণা না থাকায় — কোনো সুনির্দিষ্ট নিয়মের বদলে খেয়ালখুশিমতো বা তাৎক্ষণিক সুবিধার ভিত্তিতে সার্বভৌম শাসকের প্রাপ্য অংশ দাবি করার সময় — তাঁরা নিপীড়নমূলক আচরণই বেশি করেছেন। এসব ক্ষেত্রে তাঁরা সম্ভবত সেই পরিবর্তনের কারণগুলো সম্পর্কে সম্পূর্ণ অজ্ঞ বা উদাসীন ছিলেন; অথচ হিন্দুস্তানের বর্তমান রাজস্ব ব্যবস্থার উদ্ভাবক — যাঁর তত্ত্বের মূল নীতিগুলো সর্বকালের ও যেকোনো পরিস্থিতির জন্য প্রযোজ্য এবং যা বিশাল ও সর্বজনীন হওয়া সত্ত্বেও সাধারণ মানুষের বোধগম্য করার মতো করে সহজ করা হয়েছিল — তিনিও তাঁর হিসাব-নিকাশে এই ধরনের আকস্মিক পরিবর্তনের প্রভাব বা ফল কে বিবেচনায় নিতে পারেননি। কাসিম আলীর শাসনকালে সরকারি কর আদায়ের ক্ষেত্রে টোডরমলের নির্ধারিত বিচক্ষণ ও ন্যায়সঙ্গত মানদণ্ড ছাড়া অন্য কোনো পদ্ধতি অনুসরণ করার ফলে যদি কোনো ত্রুটি-বিচ্যুতি ঘটে থাকে, তবে তার জন্য দায়ী প্রাচ্যের মুসলমানদের ত্রুটিপূর্ণ শিক্ষা ব্যবস্থা, আলস্য, স্বভাবজাত দুর্নীতি এবং ব্যাপক অজ্ঞতা — এছাড়া এর অন্য কারণ নেই। এক্ষেত্রে অর্থের নামমাত্র মূল্যের যে অস্বাভাবিক ও আকস্মিক পরিবর্তন ঘটেছিল, তা বিবেচনায় নেওয়া আবশ্যক; কারণ এই পরিবর্তনকে হিসেবে না ধরলে — বাংলা তথা সমগ্র বাণিজ্যিক বিশ্বেই — গত দুই শতাব্দী জুড়ে আর্থিক হিসাব-নিকাশের ক্ষেত্রে অর্থ অত্যন্ত বিভ্রান্তিকর মাধ্যম হিসেবে গণ্য হতো। একই সাথে, তাঁর কার্যকলাপের এমন কিছু দৃষ্টান্তও রয়েছে যেখানে মনে হয় তিনি দেশের কর বা রাজস্ব নির্ধারণের ক্ষেত্রে মুঘল নীতিমালার মূল পদ্ধতির অনুসারেই কাজ করেছিলেন, একজন প্রতিনিধি হিসেবে তিনি হয়তো তাঁর সাধারণ দায়িত্বগুলো বিশ্বস্ততার সাথে পালন করেছিলেন — যেমন রাজস্ব আদায়ের কাজে নিয়োজিত অধস্তন কর্মচারীদের গোপন অর্থগ্রহণ ও আত্মসাৎ বা তছরুপের বিষয়গুলো জনসমক্ষে ও সরকারি হিসাবে প্রকাশ করা। তবে এই কাজের কৃতিত্ব তাঁর নৈতিক বা রাজনৈতিক চরিত্রের কোনো বিশেষ গুণের জন্য নয়, বরং সম্পূর্ণভাবেই তাঁর পরিস্থিতির কারণে অর্জিত হয়েছিল। সেই পরিস্থিতিটি তৈরি হয়েছিল তাঁর এক ধরনের কৃত্রিম ও জরুরি প্রয়োজনে — যেখানে তিনি সেই শক্তির সহজ ও বৈধ নিয়ন্ত্রণ থেকে নিজেকে মুক্ত করার এক বেপরোয়া অকৃতজ্ঞ উচ্চাকাঙ্ক্ষা পোষণ করেছিলেন, যে শক্তিই তাঁকে কার্যত সুবাদারের পদে উন্নীত ও প্রতিষ্ঠিত করেছিল। এর সাথে জুড়েছিল তাঁর হিতৈষীদের — অর্থাৎ সমগ্র দেশের প্রকৃত বিজেতাদের — কাছে নামমাত্র ভূখণ্ড সমর্পণ (যা সিডেড ল্যান্ডস বা হস্তান্তরিত ভূমি নামে পরিচিত) এবং সম্ভবত তৎকালীন কার্যকর প্রতিনিধিত্বমূলক প্রশাসনের ব্যক্তিদের দেওয়া সামান্য কিছু অর্থ-উপহার (১৭৭৩ ব্রিটিশ পার্লামেন্টে পেশ করা তৃতীয় কমিটির প্রতিবেদনে যার পরিমাণ প্রায় ২৫ লক্ষ টাকা বলা হয়েছে)। অন্যদিকে, জালিয়াতি, বিশ্বাসভঙ্গ বা সরকারি অর্থ আত্মসাতের মতো গুরুতর অপরাধে — যেটা স্বৈরাচারী রাষ্ট্রে সর্বদা জঘন্যতম অপরাধ হিসেবে গণ্য ও দণ্ডিত হতো — প্রধান বা সহযোগী হিসেবে জড়িত (কখনও বা কেবল সন্দেহের বশবর্তী হয়ে অভিযুক্ত) দেশীয় কর্মকর্তাদের বিরুদ্ধে যে সংক্ষিপ্ত ও কঠোর ব্যবস্থা নেওয়া হতো (যার পরিণতি প্রায়শই হতো রক্তক্ষয়ী মৃত্যুদণ্ড), তা মীর কাসিমের সামগ্রিক চরিত্রের খ্রিস্টীয় দৃষ্টিভঙ্গিতে সর্বদা আতঙ্ক ও ঘৃণার সাথে দেখা হয়; যদিও মুসলিম শিক্ষার গভীর সংস্কারাচ্ছন্ন তাঁর নিজস্ব স্বজাতি-ভাইদের কাছে এগুলো ছিল প্রাচ্যের স্বৈরাচারী শাসনামলের সাধারণ পদক্ষেপ — যা বাস্তব বা কাল্পনিক প্রয়োজনে গৃহীত কঠোর নীতিরই বহিঃপ্রকাশ হিসেবে বিবেচিত হতো।
তবে আলোচ্য বিষয়বস্তুর সাথে সম্পর্কিত সেই সরকারের গুণাগুণ বিচার করতে হলে — অস্পষ্ট ও বিতর্কিত মতামতের ওপর নির্ভর না করে তথ্য ও প্রাসঙ্গিক পরিস্থিতির ভিত্তিতে — কিছু বিস্তারিত আলোচনায় যাওয়া প্রয়োজন। এক্ষেত্রে কেফায়াত বা মুনাফার শিরোনামে সে সময় সরকারি হিসাবে অন্তর্ভুক্ত বিভিন্ন আঞ্চলিক আবওয়াব বা অতিরিক্ত করের উৎপত্তি, প্রকৃতি ও পরিধি বিশ্লেষণ করা জরুরি। কারণ, এগুলোর বিষয়ে সম্ভবত ভুল ধারণা প্রচলিত ছিল যে, এগুলি শুরুতেই সম্পূর্ণভাবে কাসিম আলী কর্তৃক চাপানো হয়েছিল এবং হস্তান্তরিত অংশটুকু বাদ দিয়ে সুবার সমস্ত দেওয়ানি ভূমির ওপর এগুলোর প্রভাব বিস্তৃত ছিল। নগণ্য ব্যতিক্রম ছাড়া, এই করগুলো মূলত সীমান্ত প্রদেশগুলোর মধ্যেই সীমাবদ্ধ ছিল — যেসব অঞ্চল তখনো পর্যন্ত অসম্পূর্ণভাবে বিজিত, অনাবিষ্কৃত বা উপযুক্তভাবে কর-নির্ধারণের আওতায় আসেনি। পূর্ববর্তী সুবাদারদের আমলে নির্ধারিত আটটি কর-বিভাগের ধারাবাহিকতায় এদের চারটি স্বতন্ত্র সাধারণ শ্রেণিতে ভাগ করা যায়। এর মধ্যে দুটো কর সরাসরি বা একান্তভাবেই আলোচ্য সময়ের সাথে সম্পর্কিত এবং বর্তমানে উল্লিখিত মোট করের প্রায় এক-চতুর্থাংশ এদের অন্তর্ভুক্ত; যথা-
আবওয়াব।
৯ম। কেফয়েত হস্তবুদ (Keffvet Hustabood) — ফারসি শব্দ হস্ত-ও-বুদ (যা আছে ও যা ছিল বা প্রকৃত অবস্থা) থেকে উদ্ভূত এই পরিভাষাটি রাজস্বের প্রাচীন ও বর্তমান উৎপাদনশীল উৎসের যথাযথ আইনি তদন্ত ও উপযুক্ত মূল্যায়নের ফলে পাওয়া অতিরিক্ত আয় বা বর্ধিত সংগ্রহকে বোঝায়। এটা মূলত বীরভূম ও দিনাজপুর — এই দুটো বড় জমিদারির এখতিয়ারভুক্ত এলাকায় সীমাবদ্ধ ছিল। সেই সময় আনুষ্ঠানিকভাবে যে অতিরিক্ত করের বোঝা চাপানো হয়েছিল, তার যৌক্তিকতা বা অযৌক্তিকতা প্রমাণের জন্য সংশ্লিষ্ট বিশেষ পরিস্থিতিগুলো উল্লেখ করা প্রয়োজন।
টীকা ১
১. আবওয়াব-ই-কাসিমখানি — কাসিম আলী খানের নামে প্রবর্তিত অতিরিক্ত কর — ১৭৬০–৬৩ সালে চালু।
২. কেফায়ত — অতিরিক্ত মুনাফা বা বর্ধিত সংগ্রহ — যা রাজকোষে জমা করা হতো।
৩. খালসা শরীফা — রাজকোষ — যেখানে সরাসরি রাজস্ব জমা হতো।
৪. হস্তবুদ — ফারসি “হাস্ত-ও-বুদ” থেকে উদ্ভূত — অর্থ “যা আছে ও যা ছিল”। জমির প্রকৃত আয়-ব্যয় ও উৎপাদন ক্ষমতা সংক্রান্ত জরিপ।
৫. টোডর মল- আকবরের রাজস্বমন্ত্রী — যিনি ১৫৮২ সালে তুমার জমা প্রবর্তন করেন।
৬. কাসিম আলী খান — বাংলার নবাব (১৭৬০–৬৩) — যিনি ইংরেজদের বিরুদ্ধে যুদ্ধ করেন এবং বক্সারের যুদ্ধে পরাজিত হন।
৭. মীর জাফর — পলাশীর ষড়যন্ত্রের প্রধান — যিনি ইংরেজদের সহায়তায় মসনদে আসীন হন।
৮. সিডেড ল্যান্ডস — হস্তান্তরিত ভূমি — যা ইংরেজদের কাছে সমর্পণ করা হয়।
৯. তৃতীয় কমিটির প্রতিবেদন — ১৭৭৩ সালে ব্রিটিশ পার্লামেন্টে পেশকৃত — যেখানে ঘুষের পরিমাণ প্রায় ২৫ লক্ষ টাকা বলে উল্লেখ করা হয়।
১০. কেফায়েত হস্তবুদ — হস্তবুদ জরিপের মাধ্যমে পাওয়া অতিরিক্ত আয় — যা মূলত বীরভূম ও দিনাজপুরে সীমাবদ্ধ ছিল।
চলবে
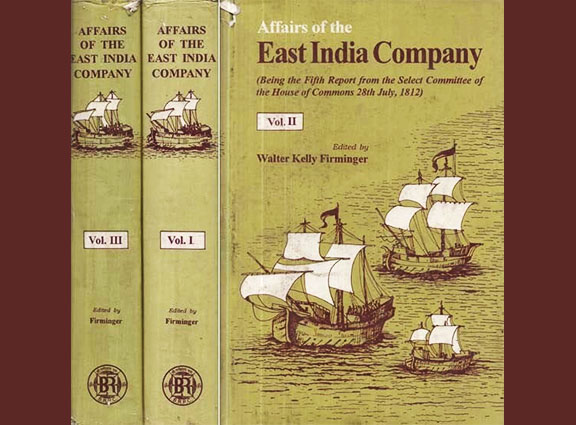
ওয়াল্টার কেলি ফার্মিঙ্গার সম্পাদিত দ্য ফিফথ রিপোর্ট ফ্রম দ্য সিলেক্ট কমিটি অন দি অ্যাফেয়ার্স অফ দি ইস্ট ইন্ডিয়া কোম্পানি সংক্ষেপে দ্য ফিফথ রিপোর্ট।

বিশ্বেন্দু নন্দ