
[সংক্ষিপ্তসার — গ্রান্ট এখানে দ্বিতীয় পর্যায়ের আবওয়াবগুলোকে তিন ভাগে ভাগ করেছেন — ১. সাধারণ (সর্বজনীন)- সমগ্র বাংলার জমিদারিতে প্রযোজ্য — যেমন খাস-নভিসি, যা জমিদারদের বার্ষিক ইজারা নবায়নের সময় মুৎসুদ্দিদের মাধ্যমে আদায়কৃত রসুম। এর পরিমাণ ছিল ২,৫৮,৮৫৭ টাকা — মূল রাজস্বের মাত্র ২.৩৪ শতাংশ। এর সঙ্গে যুক্ত ছিল নজরানা, মাথট ইত্যাদি। ২. আংশিক- অভ্যন্তরীণ চাকলার খালসা ভূমিতে সীমাবদ্ধ — যেমন নজরানা-মুকারারি, যা জমিদাররা ঈদ ও উৎসবের সময় নজর বাবদ প্রদান করতেন; বিনিময়ে তারা রাজস্ব মওকুফ, ছাড় ও হস্তবুদ তদন্ত থেকে অব্যাহতি পেতেন। এর পরিমাণ ৬,৪৮,০৪০ টাকা — খালসা জমির করের প্রায় সাড়ে ছয় শতাংশ। ৩. বিশেষ- জায়গির ও সীমান্ত অঞ্চলে প্রযোজ্য — যেমন জের-মাথুট, যা ছিল অশ্বারোহী বাহিনীর ক্ষেত মাড়িয়ে না যাওয়ার বিনিময়ে আদায়কৃত কর। এটি চারটি উপ-করে বিভক্ত ছিল — নজর-পুনিয়া, ভাই-খেলাত, পুশতা-বন্দি ও রসুম-নজারত। মোট ১,৫২,৭৮৬ টাকা ৬ আনা। গ্রান্টের মূল বক্তব্য — সামগ্রিক করের বোঝা যদি ভারী মনে হয়, তবে তা সরকারের মূল দাবির কারণে নয়; বরং জমিদারদের চাপানো বর্ধিত ও অসম আদায়ের কারণেই তা হয়েছে। জমিদাররা আনুষ্ঠানিক করের আড়ালে অতিরিক্ত অর্থ আদায় করত — যার হিসাব অঞ্চলের পরিবর্তনশীল উপ-বিভাগে নির্ণয় করা সম্ভব ছিল না। আবওয়াব-ই-জাফরখানি- জাফর খানের সুবাদারি (১৭১১–১৭২৬) ছিল ১৫ বছর ৯ মাস ৩ দিন। এই সময়ে খাস-নভিসি ছিল একমাত্র স্থায়ী অতিরিক্ত কর — যার সঙ্গে মোহর পাঠানোর ব্যয়ও যুক্ত ছিল। মোট সরকারি আয় দাঁড়ায় অন্তত এক কোটি ষাট লক্ষ সিক্কা রুপি। সুজা খানি আবওয়াব- সুজা-উদ-দৌলা (১৭২৭–১৭৩৯) তাঁর ১৩ বছরের শাসনকালে অতিরিক্ত করের অর্থ প্রায় সম্পূর্ণ আত্মসাৎ করেন। নজরানা-মুকারারি ও জের-মাথুট — এই দুটি কর তাঁর আমলেই স্থায়ী রূপ পায়।]
এই প্রত্যাশা নিয়েই আমরা উল্লেখ করতে চাই যে, আমাদের এই তুলনামূলক বিশ্লেষণের দ্বিতীয় পর্যায়ে সুবার বিভিন্ন জেলায় চাপানো এই বিশেষ করগুলোকে স্থানীয় বিস্তৃতির ভিত্তিতে সাধারণ, আংশিক এবং বিশেষ — এই তিন ভাগে ভাগ করা যেতে পারে। প্রথম শ্রেণীর কর — যা বাংলার সমস্ত জমিদারির আওতাভুক্ত এলাকায় সর্বজনীনভাবে প্রযোজ্য ছিল — তাকেই সম্ভবত সবচেয়ে কম নিপীড়নমূলক বলে মনে হয়; কারণ সমগ্র দেশের আয়তন ও নির্ধারিত ভাড়ার rental value তুলনায় এর পরিমাণ ছিল নগণ্য। দ্বিতীয় শ্রেণীর কর — যা অভ্যন্তরীণ চাকলাসমূহের (পূর্ণাঙ্গ বা খণ্ডিত) খালসা ভূমির মধ্যে সীমাবদ্ধ ছিল — তা ওই অঞ্চলের জমা-তুমারির (সরকারি রাজস্বের হিসাব) তুলনায় কম গুরুত্বপূর্ণ মনে হলেও কৃষকদের কাছে ছিল অত্যন্ত বেশি কষ্টদায়ক। আর তৃতীয় শ্রেণীর কর — যা জাগির এবং তৎকালীন (এবং আংশিকভাবে বর্তমান) সীমান্ত-অঞ্চল হিসেবে পরিচিত প্রদেশগুলোর ক্ষেত্রে প্রযোজ্য ছিল — তা ওই জেলাগুলোর আদর্শ রাজস্ব-তালিকা বা অন্য দুই শ্রেণীর আবওয়াব-এর সমষ্টির তুলনায় যতই বেশি হোক না কেন, সাধারণ অধিবাসীদের জন্য নিঃসন্দেহে সবচেয়ে সহজ ও ন্যায়সঙ্গত ছিল। তবে সামগ্রিক করর বোঝা যদি আদৌ ভারী মনে হয়, তবে তা সরকারের মূল দাবির কারণে নয়, বরং জমিদারদের দ্বারা চাপানো বর্ধিত ও অসম আদায়ের কারণেই তা হয়েছে; কারণ এই ধরনের আনুষ্ঠানিক করর আড়ালে তারা অতিরিক্ত অর্থ আদায় করত, যার আনুপাতিক ভাগ বা হার অঞ্চলের পরিবর্তনশীল ও অনির্দিষ্ট উপ-বিভাগের বিস্তারিত বিবরণে নির্ণয় করা সম্ভব ছিল না। যাই হোক, আমাদের সাধারণ পরিকল্পনার সাথে সামঞ্জস্য রেখে আমরা আলোচনার এই অংশটিকে কালানুক্রমিকভাবে সাজাব এবং বিভিন্ন সুবাদারের শাসনামলে — উচ্চপদস্থ ভূস্বামীদের মাধ্যমে ভূমি বা রায়তদের ওপর চাপানো স্থায়ী করগুলোকে — তাদের নিজ নিজ মেয়াদের সাথে যুক্ত করব। এই ধারা শুরু হবে নথিপত্র অনুযায়ী প্রথম সুবাদার জাফর খানকে দিয়ে — তাঁর আমলেই বাংলায় জমিদারি এলাকার ভিত্তিতে সমগ্র দেশের ওপর কর নির্ধারণের এই প্রথা প্রথম চালু হল।
আবওয়াব-ই-জাফরখানি।
নবাব মুতামিন-উল-মুলক আলাউ-উদ-দৌলা জাফর খান বাহাদুর আসাদ জং-এর সুবাদারি ১৭১১ খ্রিস্টাব্দে — অর্থাৎ সম্রাট ফররুখশিয়ারের রাজত্বকাল আনুষ্ঠানিকভাবে শুরুর আগেই — শুরু হয়েছিল বলে ধরা যায়; যদিও দিল্লির সিংহাসনে ওই সম্রাটের প্রকৃত আরোহণের (যা দু’বছর পরে হয়েছিল) বেশ কিছুদিন পর পর্যন্ত তিনি আনুষ্ঠানিকভাবে শাসনভার গ্রহণ করেননি। হিজরি ১১৩৮, বঙ্গাব্দ ১১৩৩ এবং খ্রিস্টীয় ১৭২৬ সালের শেষভাগে — অর্থাৎ মুহাম্মদ শাহের রাজত্বের নবম বছরে — মৃত্যু পর্যন্ত এই অধিকার বা কর্তৃত্ব বজায় রেখেছিলেন। এই ১৫ বছর ৯ মাস ৩ দিন (চান্দ্র মাস অনুযায়ী) স্থায়ী তাঁর সুবাদারির মেয়াদে — যা ছিল তাঁর শাসনকালের প্রধান অংশ — বাংলার রাজস্ব আদায়ের হিসাব রাজকোষে জমা দিয়েছিলেন (যার বিবরণ আমরা পরবর্তীতে তুলে ধরব); আর এই সময়ে দেশের ওপর চাপানো এবং সরকারি হিসেবে অন্তর্ভুক্ত একমাত্র স্থায়ী অতিরিক্ত কর বা শুল্ক ছিল আবওয়াব (Abwab) নামে পরিচিত সেই শুল্কটি।
১। খাস-নভিসি (Khasnoveessy) — সুবা-স্তরের এই অত্যন্ত প্রাচীন কর-নির্ধারণ ব্যবস্থার উৎপত্তি হয়েছিল জমিদারদের বার্ষিক ইজারা বা বন্দোবস্ত নবায়নের সময় খালসার (রাজস্ব বিভাগের সরাসরি নিয়ন্ত্রণাধীন এলাকা) কর্মচারীদের (মুৎসুদ্দিদের) আদায়করা এক ধরনের রসুম বা ফি থেকে; আর এই বিশেষ হিসাবরক্ষক বা লেখক-কর্মচারীদের খাস-নভিস বলা হতো বলেই এই খাজনার নাম হয়েছিল খাস-নভিসি। সমগ্র অঞ্চল জুড়ে এ-ভাবে সংগৃহীত অর্থের পরিমাণ ১,৯১,০৯৫ টাকার বেশি ছিল না। তবে এর সাথে একই খাতের অধীনে আরও ৬৫,৫১১ টাকা যুক্ত করা হয়েছিল; এটা ছিল ৪,৬৭৯টি স্বর্ণমুদ্রা বা মোহরের মূল্য (প্রতিটির দর ১৪ টাকা হিসেবে)। এই মোহর প্রতি বছর নাজিম, দিল্লির রাজদরবারে পাঠাতেন — কখনও রাজার সিংহাসন আরোহণের বার্ষিকীতে প্রচলিত মুদ্রা পুনর্চালনার সময় আনুগত্যের নিদর্শন হিসেবে, আবার কখনও অন্যান্য সর্বজনীন উৎসবের সময় নজরানা বা উপঢৌকন হিসেবে। মনে রাখা প্রয়োজন যে, সাধারণত এই অতিরিক্ত আদায়গুলো কেবল বাংলার খালসা বা সরকারি খাস এলাকার মধ্যেই সীমাবদ্ধ ছিল — যার আসল জমা বা মূল রাজস্বের পরিমাণ (পরিবর্তনশীল রাজস্ব বাদ দিয়ে) মোটামুটি এক কোটি টাকা ধরা যেতে পারে। তবে বর্তমান ক্ষেত্রে, মহাল বা ভূমির কর বৃদ্ধির পাশাপাশি সায়ের (বাণিজ্য ও অন্যান্য উৎস থেকে পাওয়া কর)-এর অন্তর্গত রসুম-ঘেট্টারি (rusoom ghettery)-তেও সামান্য সংযোজন ঘটেছিল। এটা ছিল মুর্শিদাবাদ শহরের চুনাখালির পঞ্চোত্রা বা শুল্ক-ভবন থেকে গাঁটরি-বাঁধা পণ্য (bale goods) রপ্তানির ওপর ধার্য শুল্ক, যার পরিমাণ কয়েক বছরের গড় হিসাব অনুযায়ী ২,২৫২ টাকা দাঁড়ায়। তা সত্ত্বেও, বর্তমান শতাব্দীর শুরু থেকেই এই সমস্ত করকে একত্রিত করে একটা স্থায়ী ও অপরিবর্তনীয় করর রূপ দেওয়া হয় এবং কোম্পানির দেওয়ানি লাভের সময় পর্যন্ত সমস্ত প্রদেশে তা অবিরামভাবে আদায় করা হতে থাকে। এই মোট অর্থের পরিমাণ ছিল মূল রাজস্ব তালিকার (rent roll) ওপর মাত্র ২.৩৪ শতাংশের কিছু বেশি — অর্থাৎ সুনির্দিষ্টভাবে ২,৫৮,৮৫৭ টাকা। সমগ্র সুবার মোট রাজস্বের তুলনায় প্রতিটি জমিদারির অংশের অনুপাত বা বড় জেলাগুলোর অভ্যন্তরীণ উপ-বিভাগগুলোর মধ্যে রাজস্বের হারের তারতম্য — এসবের প্রতি খুব একটা গুরুত্ব না দিয়েই সমস্ত জমিদারি এলাকার ওপর এই কর ধার্য করা হয়েছিল। নাজিমের আদেশে কৃষকদের থেকে যে কর আদায়ের অনুমোদন ছিল, জমিদাররা যদি গোপনে তার পরিমাণ তিনগুণও করে থাকেন, তবুও কৃষকদের ওপর সেই বোঝা খুব একটা ভারী মনে হওয়ার কথা নয়।
তবে খাস-নভিসি (khasnovessy) বাবদ নির্ধারিত ও ঘোষিত কর ছাড়াও, জাফর খানের জমিদারদের থেকে জরিমানা, নজরানা বা মাথট (mahtoot) — এই সব খাতে সাময়িক অতিরিক্ত অর্থ আদায়ের অকাট্য প্রমাণ রয়েছে। কারণ, পরবর্তী প্রশাসনের — যার সমাপ্তির সাথে সাথেই বাংলায় মুঘল সার্বভৌমত্বেরও অবসান ঘটেছিল — কার্যকাল পর্যালোচনায় দেখা যায় যে, নতুন আবওয়াব (abwab) বা কর বাবদ সংগৃহীত অর্থের চেয়ে অনেক বড় অঙ্কের অর্থ রাজকোষে জমা পড়েছিল; অবশ্য যদি না আলোচ্য আয়-বিবরণীতে এই খাতের সাথে যুক্ত ইত্যাদি (et cetera) শব্দটির অর্থই হয় যে, অনুরূপ আরও কিছু অনির্দিষ্ট অতিরিক্ত কর আদায় করা হয়েছিল। ইতিমধ্যে, আমরা আগাম অনুমান করে এই বিখ্যাত অর্থবিদের সুবাদারি আমলে — জমিদারি সনদের সাময়িক নবায়ন থেকে পাওয়া বড় অঙ্কের বৈধ আয় এবং বার্ষিক ১৫ লক্ষ টাকার উদ্বৃত্ত রাজস্বের পাশাপাশি — এরূপ খেয়ালখুশিমাফিক আদায়করা করর হিসাবও যুক্ত করতে পারি। রাজকোষের জন্য নির্ধারিত ও জমা-তুমারি (jumma toomary)-তে বিধিবদ্ধ পাওনা (যার সাথে খাস-নভিসির সাম্প্রতিক বৃদ্ধিও অন্তর্ভুক্ত) এবং এই সব বাড়তি আয় মিলিয়ে, সেই দীর্ঘ ও বিখ্যাত প্রতিনিধিত্বমূলক শাসনকালের (যা এখন সমাপ্ত) নিট সরকারি আয়ের পরিমাণ দাঁড়ায় অন্তত এক কোটি ষাট লক্ষ সিক্কা রুপিতে।
সুজা খানি আবওয়াব (ABWAB SUJAH KHANY)। সুজা-উল-দীন বা সুজা-উদ-দৌলা মোহাম্মদ খান — যিনি হিন্দুস্তানে বুরহানপুরের মির্জা দাক্ষিণাতী (মির্জা ডেকানি) নামেই অধিক পরিচিত ছিলেন — দিল্লি থেকে তাঁর শ্বশুর জাফর খানের মৃত্যুতে শূন্য হওয়া ত্রৈ-প্রদেশীয় সুবাদারির (বাংলা, বিহার ও উড়িষ্যা) খেতাব, সম্মান ও দায়িত্বের উত্তরাধিকারী হিসেবে নিযুক্ত হন। এই ঘটনার সংবাদ পেয়ে উড়িষ্যার নবাবী পদ ছেড়ে বাংলার শাসনভার গ্রহণের মুহূর্ত থেকেই তিনি কার্যত শাসনকার্য পরিচালনা করেন; তাঁর মৃত্যু ঘটে মোহাম্মদ শাহের রাজত্বের ২০তম বছরে (১১৫২ হিজরি, ১১৪৫ বঙ্গাব্দ বা ১৭৩৯ খ্রিস্টাব্দে)। তাঁর এই শাসনকাল ছিল মোট ১৩ চান্দ্র বছরের; তবে তিনি তাঁর সার্বভৌম শাসকের — যাঁর কর্তৃত্ব পরবর্তীকালে নাদির শাহের আক্রমণের ফলে প্রায় বিলুপ্ত হয়ে গিয়েছিল — কাছে কেবল ১০ বছর ৬ মাস ২২ দিনের রাজকীয় রাজস্ব আদায়ের হিসাব দাখিল করেছিলেন। তিনি তাঁর নিজস্ব শাসনকালে দেশে আনুষ্ঠানিকভাবে ধার্যকরা অতিরিক্ত নির্দিষ্ট করর (অতিরিক্ত নির্ধারিত রাজস্বের) অর্থ প্রায় সম্পূর্ণই আত্মসাৎ করেছিলেন। এই করর হিসাবগুলো পরবর্তীকালে খালসার বিভিন্ন বিভাগে — রাজকীয় দেওয়ানি দপ্তর-এর বিপরীতে নিজামত নামে অভিহিত বিভাগে — পৃথকভাবে রাখা হতো, কারণ এগুলোকে সুবাদার বা নাজিমের একান্ত এখতিয়ারভুক্ত বলে গণ্য করা হতো; যেমন —
২। নজরানা-মুকারারি (Nuzzeranah Mocurrery) — এটা ছিল জমিদারদের — যারা কার্যত রাজার রাজস্ব আদায়ের ইজারাদার বা ফার্মার-জেনারেল হিসেবে কাজ করতেন — প্রদত্ত এক ধরনের নির্দিষ্ট অর্থের স্বীকৃতি বা ফি। এর বিনিময়ে তাঁরা অন্যায্য রাজস্ব মওকুফ, বিশেষ ছাড়, অনুগ্রহ ও সুরক্ষা লাভ করতেন; অথবা হস্তবুদ (বাস্তব আয়-ব্যয় সংক্রান্ত) তদন্ত থেকে অব্যাহতি কিংবা আমিল বা রাজস্ব কর্মকর্তাদের প্রত্যক্ষ তদারকি থেকে মুক্তির সুবিধা পেতেন। তবে বাহ্যিক ও আনুষ্ঠানিক কারণ হিসেবে দেখানো হতো যে, এটা বছরে দুবার — ঈদের সময় (ঈদৈন) এবং অন্যান্য বড় উৎসবের দিনে — রাজদরবারে প্রেরিত নজর বা উপঢৌকনের খরচ মেটানোর জন্য নেওয়া হচ্ছে। ঠিক যেমনটি জাগিরদার বা নির্দিষ্ট ভূখণ্ডের অধিকারীরা — যাঁরা মুসলমান ছিলেন — তাঁদের ওপর অর্পিত মোট দাবির অংশ হিসেবে যথাযথভাবেই এই অর্থ প্রদানে বাধ্য থাকতেন। হিন্দুস্তানের রাজস্ব-ইতিহাসের সুদূর অতীতকাল থেকেই প্রচলিত এই সর্বজনীন কর ব্যবস্থাটি নিশ্চয়ই জাফর খানের স্বল্পমেয়াদী প্রশাসনিক কার্যক্রমের অন্তর্ভুক্ত ছিল; কিন্তু বাংলায় এটা মুকারারি বা স্থায়ীভাবে নির্ধারিত হারে পরিণত হয় সুজার শাসনকালের শুরুতে। দেশের সীমান্তবর্তী কয়েকটি জেলা ছাড়া প্রায় সর্বত্রই প্রযোজ্য এই করর হারকে তখন অত্যন্ত সহনীয় বলে মনে করা হতো। যদি না একই প্রশাসনের অধীনে জমিদাররা প্রতারণামূলকভাবে এর ওপর অতিরিক্ত কর চাপাতেন, তবে খালসা জমির করর ওপর প্রায় সাড়ে ছয় শতাংশ — বা আরও সুনির্দিষ্টভাবে ৬,৪৮,০৪০ টাকার — যে অনুমোদিত ও মূল হার ছিল, তা কৃষকদের ওপর খুব একটা বোঝা হয়ে দাঁড়াত না।
৩। জের-মাথট (Zer Mathoot) — এটা ছিল সুবাদারি আমলের অন্যতম প্রাচীন ও স্থানীয়ভাবে সর্বজনীন একটা কর। এর পরিমাণ ছিল পরিবর্তনশীল — যেহেতু এটা বিভিন্ন ব্যয়ের চাহিদা মেটানোর ওপর ভিত্তি করে ধার্য করা হতো — তাই নীতিগতভাবে এটা ছিল ত্রুটিপূর্ণ এবং অপব্যবহারের ঝুঁকিপূর্ণ। সম্ভবত এই বৈশিষ্ট্যের কারণেই ইওরোপের মানুষের কাছে এটা ফ্রান্স, স্পেন ও পর্তুগালের স্বেচ্ছাচারী মালটোট (maltote) করর সাথে সাদৃশ্যপূর্ণ বলে মনে হয়েছিল। ১৭৭২ সালে যখন ব্রিটিশ পার্লামেন্টে ভারতীয় কর ব্যবস্থা নিয়ে তদন্ত শুরু হয়, তখন দেখা যায় যে — দেওয়ানি লাভের পরবর্তী সময়েও — মুসলমান প্রশাসনের অধীনে পুঞ্জীভূত বোঝা-সহ এই কর ব্যবস্থাটি গোপনে নতুন করে চালু করা হয়েছিল। শব্দ দুটোর উচ্চারণের সাদৃশ্য এবং যে বিষয়টিকে এটা নির্দেশ করে তার প্রকৃতি বিবেচনা করলে মনে হতে পারে যে, বাংলার সাথে প্রাথমিক যোগাযোগের সময় পর্তুগিজদের থেকে শব্দটি গৃহীত হয়েছিল; যদিও পর্তুগিজরা সম্ভবত মহাল (mhal) ও হেত (het) — এই দুটো আরবি শব্দের সমন্বয়ে গঠিত মহালহেত (mhalhet) শব্দটি মুর বা সারাসেনদের থেকে পেয়েছিল। এই শব্দটি প্রাচ্যের এমন সব জাতির দ্বারা চাপানো এক ধরনের নিপীড়নমূলক কর বা আদায়ের বিষয়কে বোঝায় — যাদের সেনাবাহিনী মূলত অশ্বারোহী — এবং এটা ছিল কৃষকদের ফসলের ক্ষেত মাড়িয়ে না যাওয়ার বিনিময়ে আদায়করা অর্থ। হিন্দুস্তানে এটা সাধারণত নজর-সওয়ারি (অশ্বারোহীদের উপহার) বা লালবন্দি (ঘোড়ার নাল লাগানোর খরচ) নামে পরিচিত ছিল। কিন্তু বর্তমানে আলোচ্য মাত-হুত (mat-hoot) নামক অর্থ-অবদান বা করটি নিঃসন্দেহে হিন্দু ব্যুৎপত্তি থেকে উদ্ভূত। আক্ষরিক অর্থে এটা মূল অর্থের (capital sum) ওপর আনুপাতিক বৃদ্ধিকে বোঝায়; বর্তমান ক্ষেত্রে এটা খালসা মহাল-এর আসল জমার (মূল রাজস্বের) প্রতি ১০০ রুপিতে প্রায় দেড় রুপি হারে ধার্য করা হতো এবং নিম্নলিখিত চারটি আবওয়াব বা উপ-করর সমন্বয়ে গঠিত ছিল- (১) নজর-পুনিয়া (Nuzzer pooneah) — বার্ষিক বন্দোবস্তের সময় রাজকোষের কর্মকর্তাদের দ্বারা জমিদারদের থেকে আদায়করা উপহার, যা পরবর্তীতে সরকার নতুন করে নিজের আয়ভুক্ত করে নেয়; (২) ভাই-খেলাত (Bhay-khelat) — একই সময়ে প্রধান ভূস্বামীদের রাজকীয় রাজস্ব সংগ্রহের ইজারাদার হিসেবে বার্ষিক নিয়োগের প্রতীকস্বরূপ প্রদত্ত পোশাকের মূল্য; (৩) পুশতা-বন্দি (Pooshta-bundy) — লালবাগ ও মুর্শিদাবাদের কেল্লার সন্নিকটে নদীর তীর রক্ষা বা বাঁধ মেরামতের খরচ; (৪) রসুম-নজারত (Russoom-nezarut) — মফস্বল থেকে আনীত রাজকোষের অর্থের ওপর নাজির-জমাদার বা প্রধান পিয়নের দ্বারা প্রতি হাজারে দশ আনা হারে আদায়করা কমিশন। এই সব খাত থেকে পাওয়া অর্থ সরকারি তহবিলে জমা হওয়ার ফলে সারা দেশজুড়ে ১,৫২,৭৮৬ টাকা ৬ আনার একটা স্থায়ী অতিরিক্ত রাজস্ব ব্যবস্থা গড়ে উঠেছিল।
টিকা
প্রথম পর্যায়: জাফর খানের আমল (১৭১১–১৭২৬)
১. আবওয়াব (Abwab): মূল রাজস্বের অতিরিক্ত হিসেবে ধার্যকৃত কর বা শুল্ক। জাফর খানের আমলে এটিই ছিল একমাত্র স্থায়ী অতিরিক্ত কর, যা সরকারি হিসেবে অন্তর্ভুক্ত ছিল।
২. খাস-নভিসি (Khasnoveessy): সুবা-স্তরের প্রাচীন কর-নির্ধারণ ব্যবস্থা। জমিদারদের বার্ষিক ইজারা বা বন্দোবস্ত নবায়নের সময় খালসার মুৎসুদ্দিদের (হিসাবরক্ষক) আদায়কৃত রসুম বা ফি থেকে এর উৎপত্তি। “খাস-নভিস” অর্থ বিশেষ হিসাবরক্ষক বা লেখক-কর্মচারী — তাদের নাম থেকেই এই খাজনার নাম। মোট আদায় ছিল ১,৯১,০৯৫ টাকা-এর বেশি নয়; সঙ্গে যুক্ত ছিল ৬৫,৫১১ টাকা (৪,৬৭৯টি স্বর্ণমুদ্রা বা মোহরের মূল্য, প্রতিটি ১৪ টাকা হিসেবে)। এই মোহর প্রতি বছর নাজিম দিল্লির রাজদরবারে পাঠাতেন — কখনো সিংহাসন আরোহণের বার্ষিকীতে, কখনো নজরানা হিসেবে।
৩. রসুম-ঘেট্টারি (Rusoom ghettery): সায়েরের অন্তর্গত একটি খাত। মুর্শিদাবাদ শহরের চুনাখালির পঞ্চোত্রা বা শুল্ক-ভবন থেকে গাঁটরি-বাঁধা পণ্য রপ্তানির ওপর ধার্য শুল্ক। কয়েক বছরের গড় হিসাবে পরিমাণ ২,২৫২ টাকা।
৪. মোট খাস-নভিসি: স্থায়ী ও অপরিবর্তনীয় করর রূপ দেওয়ার পর মোট পরিমাণ দাঁড়ায় ২,৫৮,৮৫৭ টাকা — যা মূল রাজস্ব তালিকার ওপর মাত্র ২.৩৪ শতাংশ।
৫. জরিমানা, নজরানা ও মাথট (Mahtoot): খাস-নভিসি ছাড়াও জমিদারদের থেকে সাময়িক অতিরিক্ত অর্থ আদায়ের খাত। জাফর খানের সুবাদারির মোট নিট সরকারি আয় দাঁড়ায় অন্তত এক কোটি ষাট লক্ষ সিক্কা রুপি — যার মধ্যে জমিদারি সনদ নবায়ন থেকে পাওয়া বৈধ আয়, বার্ষিক ১৫ লক্ষ টাকার উদ্বৃত্ত রাজস্ব এবং খেয়ালখুশিমাফিক আদায়কৃত কর অন্তর্ভুক্ত।
দ্বিতীয় পর্যায় : সুজা-উদ-দৌলার আমল (১৭২৭–১৭৩৯)
৬. সুজা-উদ-দৌলা (Sujah ul Dowlah): জাফর খানের জামাতা; উড়িষ্যার নবাবী পদ ছেড়ে বাংলার শাসনভার গ্রহণ করেন। তাঁর শাসনকাল ১৩ চান্দ্র বছর; তবে রাজকীয় রাজস্বের হিসাব দাখিল করেছিলেন মাত্র ১০ বছর ৬ মাস ২২ দিনের। তিনি নিজের শাসনকালে অতিরিক্ত নির্ধারিত রাজস্বের অর্থ প্রায় সম্পূর্ণই আত্মসাৎ করেছিলেন।
৭. নজরানা-মুকারারি (Nuzzeranah Mocurrery): জমিদারদের প্রদত্ত নির্দিষ্ট অর্থের স্বীকৃতি বা ফি। এর বিনিময়ে তাঁরা অন্যায্য রাজস্ব মওকুফ, বিশেষ ছাড়, অনুগ্রহ ও সুরক্ষা পেতেন; হস্তবুদ তদন্ত থেকে অব্যাহতি বা আমিলদের তদারকি থেকে মুক্তি পেতেন। বাহ্যিকভাবে দেখানো হতো — এটা ঈদ ও অন্যান্য উৎসবে রাজদরবারে প্রেরিত নজরের খরচ। মুঘল আমল থেকেই প্রচলিত; বাংলায় মুকারারি বা স্থায়ী হারে পরিণত হয় সুজার শাসনকালের শুরুতে। খালসা জমির করের ওপর ৬,৪৮,০৪০ টাকা — যা প্রায় সাড়ে ছয় শতাংশ।
৮. জের-মাথট (Zer Mathoot): সুবাদারি আমলের প্রাচীন ও সর্বজনীন কর। পরিমাণ পরিবর্তনশীল হওয়ায় নীতিগতভাবে ত্রুটিপূর্ণ ও অপব্যবহারের ঝুঁকিপূর্ণ। ইউরোপে ফ্রান্স, স্পেন ও পর্তুগালের স্বেচ্ছাচারী মালটোট (maltote) করের সঙ্গে তুলনীয়। ১৭৭২ সালে পার্লামেন্টের তদন্তে দেখা যায় — দেওয়ানি লাভের পরেও এই কর গোপনে চালু ছিল। শব্দটি সম্ভবত পর্তুগিজদের মাধ্যমে গৃহীত, যা মুর বা সারাসেনদের কাছ থেকে মহাল-হেত (mhal-het) থেকে এসেছে।
৯. মাত-হুত (Mat-hoot): বর্তমান অর্থ-অবদান বা কর — যা হিন্দু ব্যুৎপত্তি থেকে উদ্ভূত। আক্ষরিক অর্থে মূল অর্থের ওপর আনুপাতিক বৃদ্ধি। খালসা মহালের আসল জমার প্রতি ১০০ রুপিতে প্রায় দেড় রুপি হারে ধার্য করা হতো। এর চারটি উপ-কর ছিল — নজর-পুনিয়া (Nuzzer pooneah): বার্ষিক বন্দোবস্তের সময় রাজকোষের কর্মকর্তাদের দ্বারা জমিদারদের থেকে আদায়কৃত উপহার — যা পরে সরকার নিজের আয়ভুক্ত করে নেয়; ভাই-খেলাত (Bhay-khelat): প্রধান ভূস্বামীদের রাজকীয় রাজস্ব সংগ্রহের ইজারাদার হিসেবে বার্ষিক নিয়োগের প্রতীকস্বরূপ প্রদত্ত পোশাকের মূল্য; পুশতা-বন্দি (Pooshta-bundy): লালবাগ ও মুর্শিদাবাদের কেল্লার সন্নিকটে নদীর তীর রক্ষা বা বাঁধ মেরামতের খরচ; রসুম-নজারত (Russoom-nezarut): মফস্বল থেকে আনীত রাজকোষের অর্থের ওপর নাজির-জমাদার বা প্রধান পিয়নের দ্বারা প্রতি হাজারে দশ আনা হারে আদায়কৃত কমিশন।
১০. মোট স্থায়ী অতিরিক্ত রাজস্ব: এই সব খাত থেকে পাওয়া অর্থ সরকারি তহবিলে জমা হওয়ার ফলে সারা দেশজুড়ে ১,৫২,৭৮৬ টাকা ৬ আনার একটি স্থায়ী অতিরিক্ত রাজস্ব ব্যবস্থা গড়ে ওঠে।
সামগ্রিক মূল্যায়ন
তিন শ্রেণির করের বিভাজন: গ্রান্ট দ্বিতীয় পর্যায়ের আবওয়াবগুলোকে তিন ভাগে ভাগ করেছেন — সাধারণ (সর্বজনীন): সমগ্র বাংলার জমিদারিতে প্রযোজ্য — যেমন খাস-নভিসি। পরিমাণে নগণ্য হওয়ায় কম নিপীড়নমূলক; আংশিক: অভ্যন্তরীণ চাকলার খালসা ভূমিতে সীমাবদ্ধ — যেমন নজরানা-মুকারারি। জমা-তুমারির তুলনায় কম গুরুত্বপূর্ণ হলেও কৃষকদের কাছে কষ্টদায়ক; বিশেষ: জায়গির ও সীমান্ত অঞ্চলে প্রযোজ্য — যেমন জের-মাথট। আদর্শ রাজস্ব-তালিকার তুলনায় বেশি হলেও সাধারণ অধিবাসীদের জন্য সহজ ও ন্যায়সঙ্গত। গ্রান্টের বক্তব্য: সামগ্রিক করের বোঝা যদি ভারী মনে হয়, তবে তা সরকারের মূল দাবির কারণে নয়; বরং জমিদারদের চাপানো বর্ধিত ও অসম আদায়ের কারণেই তা হয়েছে। আনুষ্ঠানিক করের আড়ালে তারা অতিরিক্ত অর্থ আদায় করত — যার আনুপাতিক হার অঞ্চলের পরিবর্তনশীল উপ-বিভাগে নির্ণয় করা সম্ভব ছিল না। কালানুক্রমিক বিন্যাস: গ্রান্ট আলোচনার এই অংশটি কালানুক্রমিকভাবে সাজিয়েছেন — প্রথম সুবাদার জাফর খান থেকে শুরু করে বিভিন্ন সুবাদারের আমলে চাপানো স্থায়ী করগুলোকে তাদের নিজ নিজ মেয়াদের সাথে যুক্ত করেছেন। জাফর খান ও সুজার ভূমিকা: জাফর খানের আমলেই বাংলায় জমিদারি এলাকার ভিত্তিতে সমগ্র দেশের ওপর কর নির্ধারণের প্রথা প্রথম চালু হয়। সুজা-উদ-দৌলার আমলে নজরানা-মুকারারি ও জের-মাথট স্থায়ী রূপ পায় এবং মাত-হুতের চারটি উপ-কর চালু হয়।
গ্রান্টের এই বিশ্লেষণ প্রমাণ করে — জাফর খান ও সুজা-উদ-দৌলার আমলে চাপানো আবওয়াবগুলো কেবল রাজস্ব বৃদ্ধির হাতিয়ার ছিল না; এগুলো ছিল স্থানীয় প্রশাসনিক কাঠামো, সামাজিক মর্যাদা ও রাজনৈতিক আনুগত্যের সঙ্গে জড়িত এক জটিল ব্যবস্থা। খাস-নভিসি, নজরানা-মুকারারি ও জের-মাথট — প্রতিটি করের পেছনে ছিল নির্দিষ্ট প্রশাসনিক প্রয়োজন ও সামাজিক প্রথা। কিন্তু গ্রান্টের মূল অভিযোগ হলো — জমিদাররা এই আনুষ্ঠানিক করের আড়ালে অতিরিক্ত অর্থ আদায় করত, যা সরকারি হিসাবের বাইরে থাকত। এই তথ্যই পরবর্তীতে চিরস্থায়ী বন্দোবস্ত ও রাজস্ব সংস্কারের ভিত্তি তৈরি করে।
চলবে
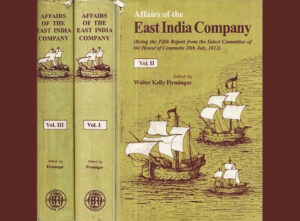
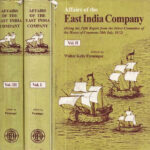
ওয়াল্টার কেলি ফার্মিঙ্গার সম্পাদিত দ্য ফিফথ রিপোর্ট ফ্রম দ্য সিলেক্ট কমিটি অন দি অ্যাফেয়ার্স অফ দি ইস্ট ইন্ডিয়া কোম্পানি সংক্ষেপে দ্য ফিফথ রিপোর্ট।

বিশ্বেন্দু নন্দ